
O cenário de flutuação dos juros básicos da economia costuma redefinir de maneira direta o custo de captação das empresas brasileiras, alterando radicalmente a atratividade entre capital próprio e dívida. Diante de oscilações na taxa Selic, o executivo e advisory da área de finanças, Pedro Daniel Magalhães, observa que as companhias precisam recalibrar constantemente seus balanços para evitar o encarecimento excessivo do serviço da dívida. Esse movimento não envolve apenas buscar taxas menores, mas reavaliar a composição dos passivos, os prazos de vencimento e a capacidade real de geração de caixa operacional para sustentar a estrutura financeira adotada.
Compreender essa dinâmica exige analisar como as taxas de juros afetam a rentabilidade exigida pelos investidores e credores. Quando a taxa básica sobe, o custo do capital de terceiros aumenta quase imediatamente, uma vez que boa parte dos contratos de crédito corporativo no Brasil está atrelada ao CDI. Consequentemente, o orçamento de capital das empresas sofre pressão, exigindo maior disciplina operacional para manter os indicadores de alavancagem sob controle.
O impacto da Selic no custo de capital próprio e de terceiros
A taxa básica de juros atua como a taxa livre de risco da economia, servindo de base para a precificação de qualquer ativo ou instrumento de dívida no país. Quando a taxa Selic permanece em patamares elevados, o rendimento exigido pelos acionistas para aportar capital próprio também sobe, pois o custo de oportunidade de manter recursos em renda fixa passa a ser significativamente alto.
Por outro lado, o endividamento corporativo fica instantaneamente mais dispendioso. Para além dos juros nominais, o spread de crédito cobrado pelas instituições financeiras tende a se expandir em períodos de juros altos, devido ao aumento da percepção de risco de inadimplência no mercado. Nesse contexto, Pedro Magalhães evidencia que a decisão entre emitir dívida ou buscar aportes via capital próprio deixa de ser apenas uma escolha orçamentária e passa a determinar a sobrevivência financeira do negócio a longo prazo.
A dependência excessiva de linhas de crédito bancário de curto prazo em momentos de aperto monetário é um dos erros mais recorrentes nas finanças corporativas. Sem um planejamento adequado, o custo do serviço da dívida consome uma fatia desproporcional da margem operacional da empresa, estrangulando os investimentos necessários para manter a competitividade no mercado.
A busca pelo equilíbrio entre dívida e capital próprio
Encontrar a estrutura ideal de capital exige equilibrar os benefícios fiscais do endividamento com os custos potenciais de uma eventual crise financeira. No Brasil, o benefício fiscal da dívida corporativa reduz o custo efetivo do capital de terceiros, mas essa vantagem deixa de compensar quando o nível de alavancagem financeira compromete a liquidez da companhia.
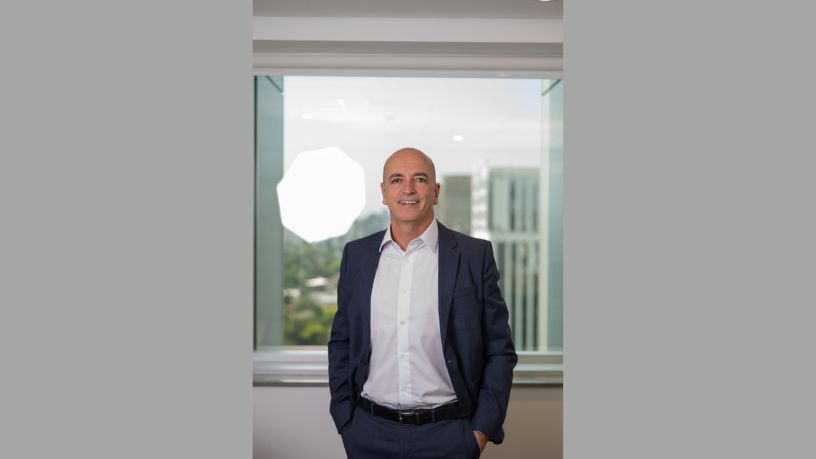
O reajuste dessa balança envolve a substituição gradativa de passivos bancários tradicionais por instrumentos mais flexíveis ou de longo prazo. A análise criteriosa das métricas de cobertura de juros e da relação entre dívida líquida e Ebitda torna-se, portanto, a ferramenta central para guiar as decisões de financiamento das organizações. Conforme avalia Pedro Daniel Magalhães, a otimização do balanço corporativo depende da capacidade da gestão de prever ciclos econômicos e diversificar as fontes de captação antes que o mercado de crédito se torne restritivo.
Companhias com estruturas financeiras rígidas enfrentam dificuldades acrescidas para renegociar prazos e taxas em momentos de liquidez reduzida. A falta de diversificação nos credores limita a margem de manobra do gestor, tornando a empresa vulnerável a variações bruscas nas condições de mercado.
Estratégias para proteção do caixa em momentos de juros altos
Preservar a liquidez corporativa durante períodos de juros elevados requer medidas rigorosas de gestão do capital de giro e controle de despesas. A otimização dos prazos médios de recebimento e pagamento, somada a um controle rigoroso dos estoques, reduz a necessidade de financiamento das operações por meio de linhas de crédito caras de curto prazo.
Além do gerenciamento operacional, a utilização de instrumentos de derivativos para proteção contra flutuações de juros surge como uma alternativa relevante para mitigar riscos de volatilidade nos passivos. O executivo Pedro Magalhães sinaliza que o uso consciente dessas ferramentas de hedge permite prever o fluxo de caixa com maior precisão, evitando surpresas no pagamento das amortizações periódicas da dívida.
Outra frente fundamental consiste no alongamento do perfil do endividamento por meio da emissão de títulos de renda fixa no mercado de capitais. Ao estender o prazo de vencimento dos compromissos, a empresa reduz a pressão imediata sobre o caixa, ganhando tempo para reestruturar suas operações e aguardar momentos mais favoráveis para o refinanciamento.
A otimização contínua da estrutura financeira corporativa
A estrutura de capital de uma empresa não deve ser tratada como uma definição estática, mas como um processo dinâmico de adaptação ao ambiente macroeconômico. A leitura atenta das sinalizações do Banco Central e o monitoramento das curvas de juros futuras são elementos indispensáveis para antecipar movimentos de mercado e ajustar as estratégias de captação de recursos.
Manter a disciplina financeira nos momentos de expansão do crédito garante a resiliência necessária para atravessar fases de aperto monetário sem comprometer a estabilidade do negócio. À medida que as condições de juros oscilam, companhias preparadas conseguem renegociar passivos e aproveitar oportunidades de crescimento enquanto concorrentes menos estruturados enfrentam restrições operacionais severas.